Tripinsurance продаёт страховки для поездок с лимитом до 1 000 000 €, и это не маркетинговая строчка, а отдельный тариф. Разбираю, чем три тарифа отличаются на практике, почему лимит 35 000 € может оказаться недостаточным, что реально даёт «доктор онлайн 24/7» и кому подходит полис для экспатов.
Какой тариф брать под конкретную поездку и где границы покрытия, читайте по порядку.
Что такое Tripinsurance
Это российский сервис страхования путешествий: полисы для туристов, для экспатов и для тех, кто едет в Шенген за визой. По данным сайта рейтинг сервиса 4,7 при 1098 отзывах, а приложение доступно в App Store и Google Play.
Отличие от классического агрегатора в том, что здесь своя линейка тарифов с понятными лимитами, а не набор предложений десятка страховых. Это упрощает выбор: вместо двадцати карточек вы выбираете между тремя уровнями покрытия.
Главная страница с формой расчёта:
Быстрый доступ:
Три тарифа: 35 000, 500 000 и 1 000 000 евро
Тарифная сетка выглядит так:
- Base — лимит 35 000 €. Минимальный уровень, подходит для визовых требований и коротких поездок в страны с недорогой медициной.
- Standart — лимит 500 000 €. Средний уровень для обычных туристических поездок.
- Million — лимит 1 000 000 €. Максимальное покрытие: неотложные операции, медицинская репатриация, лечение в странах с дорогой медициной, покрытие COVID-19.
Блок с выбором тарифа и примером расчёта:
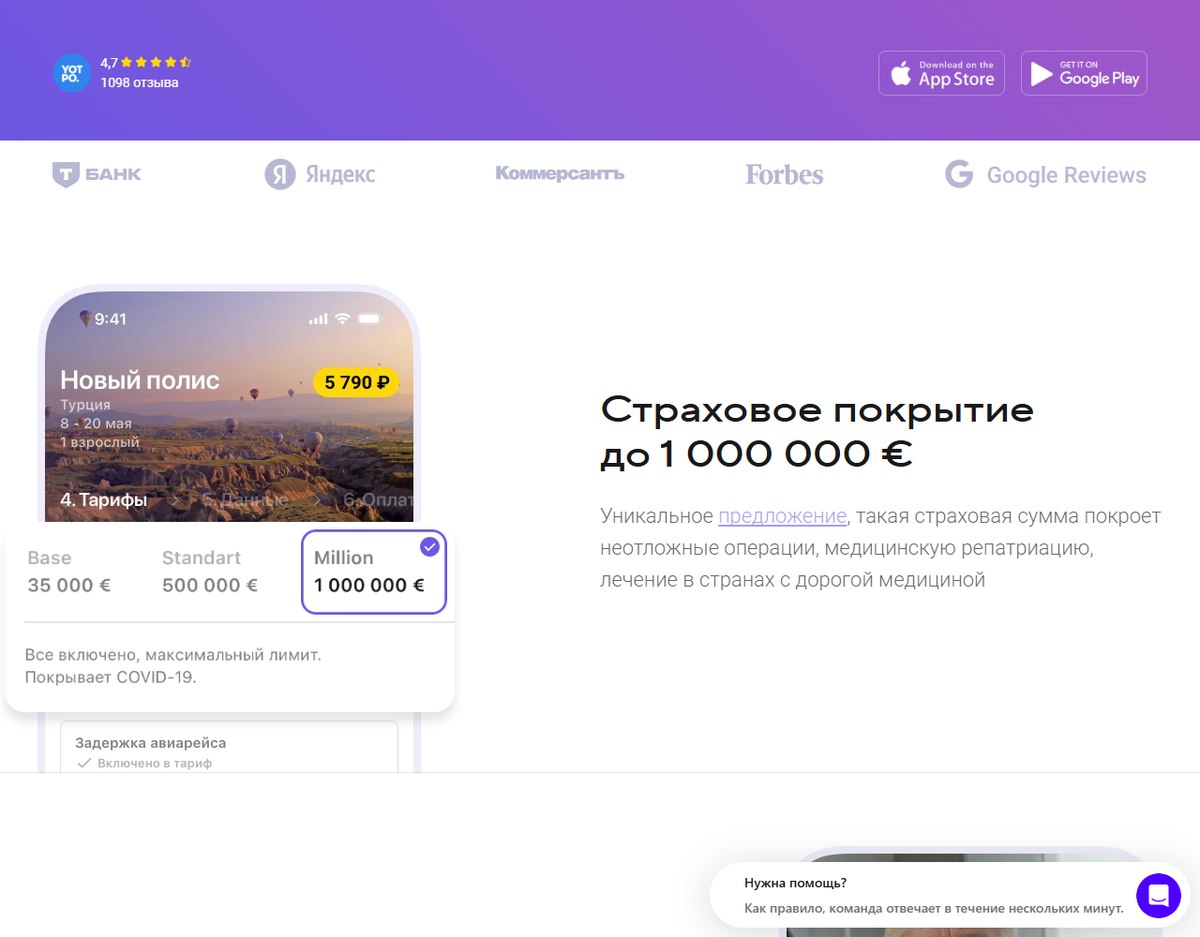
На скриншоте видно живой пример: Турция, 8–20 мая, один взрослый, тариф Million, итог 5 790 ₽. Для сравнения, тот же полис в тарифе Base обойдётся в несколько раз дешевле, но лимит 35 000 € в турецкой клинике заканчивается быстро: одна операция может стоить больше.
Почему лимит важнее цены
Разница между полисом за 900 ₽ и за 5 790 ₽ обычно не в «качестве обслуживания», а в сумме, которую страховая готова заплатить клинике. Логика простая.
В Турции, ОАЭ и Таиланде лечение в частной клинике стоит дорого, а страховка по закону часто требует лечения именно там. При лимите 35 000 € серьёзный случай с госпитализацией и операцией выбирает лимит под ноль, и разницу доплачивает турист. При 500 000 € и 1 000 000 € запас достаточный даже для сложных случаев.
Для Шенгена минимальное требование 30 000 €, поэтому Base формально проходит. Но если едете кататься на лыжах или с ребёнком, экономия на лимите сомнительна.
Доктор онлайн 24/7: что это на практике
Онлайн-консультация терапевта или педиатра включена во все полисы независимо от тарифа. Врач отвечает в видео- или онлайн-чате через приложение сервиса.
Полезность зависит от ситуации. При температуре у ребёнка ночью в чужой стране это способ понять, нужен ли госпиталь, не тратя час на дорогу. При травме или острой боли консультация не заменяет вызов скорой, но помогает сориентироваться, куда ехать.
Отдельная опция на сайте — проверка клиник по отзывам: если качество не устроило, сервис предлагает альтернативу или вызов врача на дом.
Полис для экспатов и годовой полис
Одна из сильных сторон сервиса: полис работает не только для туристической поездки.
- для долгих поездок, в том числе когда человек уже находится за границей;
- при рабочей визе или ВНЖ в стране пребывания;
- с покрытием обострений хронических заболеваний;
- годовой полис вместо полиса на каждую поездку.
Для тех, кто живёт в Таиланде, Грузии или Турции зимой, это экономит деньги: годовой полис выходит дешевле, чем четыре отдельных.
Кому подходит Tripinsurance
- тем, кто летит в Турцию, Таиланд, ОАЭ, Индонезию или Шенген и хочет большой лимит;
- семьям с детьми: онлайн-педиатр 24/7 в любом тарифе;
- тем, кто живёт за границей по рабочей визе или ВНЖ;
- тем, кому нужен полис для визы: Base проходит по требованию 30 000 €;
- тем, кто едет в поездку дольше месяца и берёт годовой полис.
Не подходит сервис тем, кто ищет самое дешёвое решение для России на выходные: тут вы платите за лимиты, которые в такой поездке не понадобятся, проще взять полис за 300 ₽ у другого агрегатора.
Плюсы и минусы Tripinsurance
✅ Плюсы:
- лимит до 1 000 000 € в тарифе Million;
- понятная сетка из трёх тарифов вместо десятков карточек;
- онлайн-врач 24/7 включён во все тарифы;
- покрытие COVID-19 в максимальном тарифе;
- подходит для экспатов с рабочей визой и ВНЖ;
- годовой полис и возможность купить страховку в поездке;
- рейтинг 4,7 при 1098 отзывах, приложение для iOS и Android.
❌ Минусы:
- дешёвый тариф с лимитом 35 000 € мал для дорогих стран;
- цена максимального тарифа заметно выше базового;
- линейка своя, сравнить с десятком других страховых в одной выдаче нельзя;
- условия по хроническим заболеваниям и активному отдыху требуют чтения правил.
Где проверить актуальные данные
Тарифы и правила меняются, поэтому перед покупкой сверяйтесь с первоисточником.
- Расчёт полиса и тарифы на официальном сайте tripinsurance.ru;
- Требования к полису для Шенгена на отдельной странице tripinsurance.ru/shengen;
- Правила страхования и список исключений приходят вместе с полисом, читайте их до поездки.
Частые вопросы
Какой тариф Tripinsurance выбрать?
Сколько стоит страховка в Турцию?
Подходит ли полис для Шенгенской визы?
Что даёт доктор онлайн 24/7?
Можно ли купить полис, уже находясь за границей?
Покрывает ли полис хронические заболевания?
Есть ли годовой полис?
Покрывает ли страховка COVID-19?
Итог: Tripinsurance логично выбирать, когда важна не минимальная цена, а лимит. Для визы и короткой поездки в Россию хватает Base, для Турции, Таиланда и ОАЭ берите Standart или Million: разница в цене несопоставима со счётом за операцию.
Сравнить ассистансы: обзор Черехапы и обзор Сравни.ру; виды покрытия — в разделе страховок.
Обложка: скриншот tripinsurance.ru.
Реклама. Информация о рекламодателях (реквизиты, erid) содержится в адресах партнёрских ссылок.